
¿Cómo afectan los altos precios del diésel a las ganancias de las empresas mineras?
VERIDAPT | Octubre de 2026
En pocas palabras: el aumento de los precios del diésel eleva los costos de transporte de materiales, operación de equipos y, en algunas minas, generación de energía. Esto puede reducir el margen operativo o incrementar el costo de producción por onza, libra o tonelada. Sin embargo, no significa necesariamente que las ganancias reportadas disminuyan: los mayores precios de los metales, el aumento de la producción y los créditos por subproductos pueden compensar el impacto del combustible. Los informes recientes de empresas mineras muestran ambos efectos.
Para los responsables de las operaciones mineras, la pregunta clave no es solo «¿Cuánto aumentó el precio del diésel?», sino también «¿Cuántos litros necesita esta operación para producir y transportar cada unidad de producto, y cómo se refleja el aumento del precio del combustible en sus resultados?».
Qué reportaron las empresas mineras en 2026
Los siguientes resultados corresponden a empresas seleccionadas y utilizan distintas monedas, materias primas, períodos de reporte e indicadores. No representan un promedio de la industria y sus cifras no deben sumarse.
|
Empresa |
Información sobre el combustible |
Interpretación de los resultados |
|
Trekor Metals Limited (anteriormente Taseko Mines Limited; NYSE American: TGB) — Mina de cobre Gibraltar |
Los costos de diésel aumentaron CAD 7,1 millones respecto al segundo trimestre de 2025, principalmente debido al incremento de los precios. |
e trata de un aumento observado en el gasto de diésel, no de una pérdida reportada de CAD 7,1 millones en EBITDA. El costo C1 por libra de Gibraltar disminuyó porque otros factores operativos y créditos compensaron la presión sobre los costos. [1] |
|
Barrick |
Cada variación de USD 10 por barril en el precio del petróleo representa un impacto estimado en el costo directo del diésel de USD 12 por onza de oro y USD 0,04 por libra de cobre. |
Es una estimación de sensibilidad al precio, no una pérdida de ganancias atribuible al diésel medida durante el segundo trimestre. El EBITDA ajustado aumentó un 51 % interanual, impulsado por mayores precios de venta de los metales. [2] |
|
Capstone Copper |
Para el resto de 2026, una variación de USD 0,10 por litro de diésel modifica los costos directos en aproximadamente USD 5 millones: USD 3,5 millones en costos C1 y USD 1,5 millones en costos capitalizados de remoción de material estéril. |
El momento en que se reconocen los costos y su clasificación contable son importantes. El EBITDA ajustado del segundo trimestre alcanzó los USD 354 millones. [3] |
|
Agnico Eagle |
El diésel representa aproximadamente el 10 % de los costos operativos (7 % directo y 3 % correspondiente al transporte de carga). Se estima que una variación del 10 % en el precio modifica los costos en efectivo del segundo semestre en aproximadamente USD 4 por onza de forma directa y USD 2 por onza de forma indirecta. |
El combustible afecta tanto a la operación minera como a su cadena de suministro. Los mayores costos compensaron parcialmente el crecimiento del EBITDA, mientras que las proyecciones de la empresa se mantuvieron sin cambios. [4] |
Qué muestra el gráfico
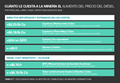
El gráfico presenta valores por unidad publicados por las empresas, sin convertirlos en una única cifra de «pérdida de ganancias». En su análisis del segundo trimestre, Capstone atribuyó aumentos de USD 0,23 por libra en Mantoverde y USD 0,19 por libra en Pinto Valley a los mayores precios del diésel. El incremento de USD 24 por onza de oro equivalente reportado por Fortuna frente a los supuestos de sus proyecciones anuales combina la inflación del diésel y de los precios de los contratistas, no únicamente el diésel. La administración de Ramaco estimó que el diésel añadió aproximadamente USD 3 por tonelada producida respecto a los precios de principios de 2026. Esta base de cálculo difiere de las toneladas vendidas. [3, 5, 6]
La segunda sección presenta proyecciones, no impactos medidos durante el segundo trimestre. BHP estima que cada variación de USD 10 por barril en su precio de referencia del diésel modifica el costo unitario de su operación de mineral de hierro en Australia Occidental en aproximadamente USD 0,15 por tonelada. Trekor Metals Limited (anteriormente Taseko Mines Limited; NYSE American: TGB) estimó que los costos operativos de Gibraltar durante el segundo semestre podrían ser aproximadamente USD 0,15 por libra de cobre superiores a los del mismo período del año anterior si los precios elevados del diésel persistieran. [1, 7]
Por qué puede ser difícil identificar el impacto de una mayor factura de diésel
El diésel afecta directamente los resultados operativos a través del transporte de materiales y los equipos móviles, e indirectamente mediante los costos de transporte de carga, contratistas y suministros. El combustible adquirido con anterioridad o cuyo precio se haya cubierto mediante instrumentos financieros puede retrasar el impacto de los precios del mercado al contado. Algunos costos mineros, como la remoción de material estéril, pueden capitalizarse en lugar de reflejarse inmediatamente en los costos unitarios en efectivo. Agnico distingue entre la exposición directa al combustible y los costos de transporte, mientras que Capstone diferencia los costos C1 de los costos capitalizados de remoción de material estéril. [3, 4]
Una tonelada de mineral de hierro, una libra de cobre y una onza de producción equivalente en oro representan distintas unidades de referencia. Dos minas que pagan el mismo precio por el diésel pueden presentar diferentes niveles de consumo de combustible por unidad producida debido a factores como la distancia de acarreo, la profundidad del tajo, la ley del mineral, la carga útil y el suministro energético. Un análisis a nivel de mina que descomponga los efectos del precio y del volumen de combustible permite comprender mejor la exposición a los costos que aplicar un porcentaje general de la industria a las ganancias.
Cómo pueden las minas gestionar esta exposición
-
Conciliar el combustible desde las entregas hasta el inventario en tanques, las transferencias y el despacho. Investigar cualquier discrepancia antes de clasificarla como robo o ahorro.
-
Separar el precio del volumen consumido. Registrar el precio del diésel puesto en faena y el consumo por equipo, área operativa o contratista.
-
Comparar las tasas de consumo de combustible únicamente entre operaciones similares. Considerar la carga útil, las rutas, las pendientes, los tiempos de ralentí, las horas de motor y el mantenimiento.
-
Monitorear la producción junto con el consumo de combustible, utilizando indicadores como litros por tonelada transportada y costo por unidad de producto comercializable.
-
Evaluar las estrategias de cobertura de precios y los cambios en almacenamiento, flota y suministro energético en función de los costos y la productividad específicos de cada operación. Contar con datos confiables sobre el combustible permite respaldar estas decisiones.
En un caso sudamericano reportado por el proveedor, VERIDAPT señala que los datos de identificación de equipos y horas de motor permitieron detectar tasas anormales de consumo de combustible en camiones mineros. Posteriormente, la mina redujo su consumo anual en 1,7 millones de litros, lo que VERIDAPT valoró en USD 2,55 millones. Este resultado corresponde a una operación específica y no constituye una garantía general de ahorro. Otro caso presentado por VERIDAPT reporta una reducción de las discrepancias en la conciliación del combustible, desde la entrega hasta el consumo, de más del 10 % a menos del 1 %. Una menor discrepancia contable no demuestra, por sí sola, una reducción equivalente en el consumo de combustible.
Qué significa esto para las ganancias
El aumento de los costos del diésel puede afectar la rentabilidad de una operación minera incluso cuando la empresa reporta mejores resultados financieros. Barrick y Capstone informaron sobre su exposición a los costos del combustible junto con resultados financieros sólidos. Por su parte, Trekor registró un mayor gasto en diésel, aunque el costo C1 por libra de Gibraltar disminuyó. Para evaluar la exposición de una mina, es necesario medir por separado el precio del combustible, los litros consumidos, la producción efectiva, los costos indirectos y el momento de reconocimiento contable. [1, 2, 3]
Para obtener una visión más clara a nivel de operación, la plataforma de gestión de combustible de VERIDAPT permite registrar datos de monitoreo, entregas, transferencias y despacho de combustible. El primer paso es identificar qué información puede conciliarse con los datos disponibles y qué equipos o procesos requieren una investigación más detallada.
Nota de investigación: Información pública seleccionada del segundo trimestre de 2026 y del ejercicio fiscal 2026, revisada el 27 de septiembre de 2026. Las sensibilidades a los precios publicadas por las empresas son estimaciones. Los casos de estudio de VERIDAPT son reportados por el proveedor y corresponden a operaciones específicas. Todas las cifras están expresadas en dólares estadounidenses, salvo que se indique lo contrario.
Wayne Arthur es vicepresidente de Minería en VERIDAPT. Ingeniero mecánico con más de 25 años de experiencia en minería, manufactura y ejecución de proyectos, lidera un equipo global encargado de implementar las soluciones IoT de VERIDAPT para la gestión y optimización del combustible, las emisiones y la energía.

Share this article


